Los mercados esperan que la Reserva Federal mantenga los tipos en octubre. Kevin Warsh podría sorprenderlos – análisis

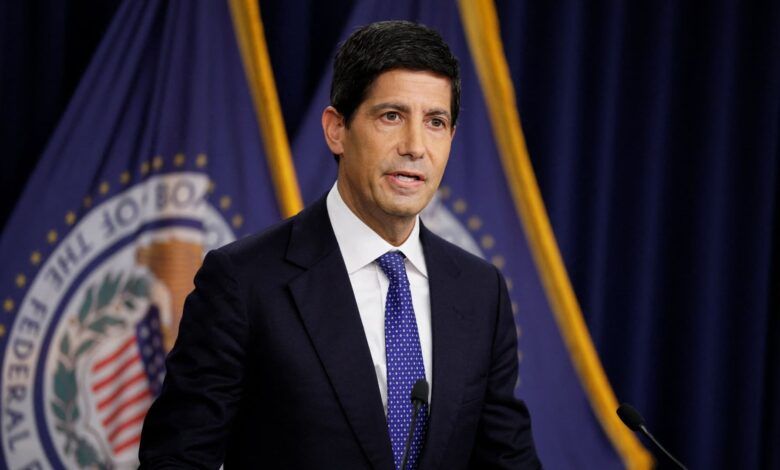
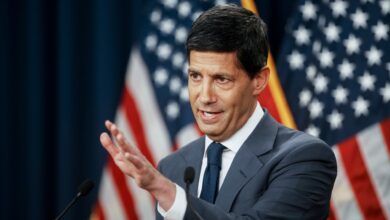
El presidente de la Reserva Federal, Kevin Warsh, ofrece una conferencia de prensa tras una reunión de dos días del Comité Federal de Mercado Abierto (FOMC) en la Reserva Federal en Washington, DC, EE.UU., el 16 de septiembre de 2026.
Evan Vucci | Reuters
Los operadores están apostando abrumadoramente a que la Reserva Federal no aumentará las tasas de interés cuando se reúna a finales de este mes. Pero ese juicio se basa en parte en suposiciones sobre cómo se comunica la Reserva Federal que tal vez ya no sean válidas bajo su nuevo presidente. Kevin Warsh ha dejado espacio para maniobrar hacia una subida, en caso de que decida utilizarla.
Para ser claros, Warsh dijo abiertamente en un evento del Fondo Monetario Internacional en Bangkok el viernes por la mañana que no estaba dando señales de una decisión en un sentido u otro. Sin embargo, sus comentarios reforzaron la opinión de los mercados de que la Reserva Federal suspendería sus aumentos de tasas, con el mercado de futuros asignando una probabilidad del 15% a un aumento en octubre a partir del viernes por la mañana. Ese juicio sigue a los comentarios de otros portavoces de la Reserva Federal, incluidos los principales lugartenientes tradicionales del presidente, quienes indicaron que se sentían cómodos manteniendo el cargo.
Hay buenas razones para que los inversores esperen que la Reserva Federal espere. Pero también hay un caso en los datos de inflación que Warsh podría invocar para presionar al Comité Federal de Mercado Abierto hacia un aumento el 28 de octubre. Los inversores están pasando por alto ese caso basándose en una larga experiencia con la Reserva Federal.
Pero el presidente ha rechazado repetidamente la convención de decirle a los mercados lo que planea hacer antes de que se reúna el comité. Eso plantea la posibilidad de que los inversores se muestren peligrosamente complacientes con la probabilidad de una subida de tipos en octubre.
Esa complacencia se basa en algunas bases. Una es que los principales lugartenientes del presidente hablen por él, o al menos no lo contradigan en público. Eso fue cierto en el pasado, pero puede que ya no lo sea.
En las últimas semanas, tanto el vicepresidente de la Fed, Philip Jefferson, como el presidente de la Fed de Nueva York, John Williams, hicieron comentarios que indicaron que ven poca urgencia en aumentar las tasas de interés. Los mercados cambiaron rápidamente sus precios a favor de mantenerlas en octubre.
Warsh, Jefferson y Williams forman un equipo informal de toma de decisiones en la cima de la Reserva Federal conocido como la troika. Podría decirse que Warsh podría coordinarse con la troika incluso si no cree en comunicar sus propios puntos de vista. Pero los de fuera no pueden estar seguros de que las convenciones tradicionales que rodean las declaraciones públicas del presidente y del vicepresidente de la Fed de Nueva York hayan sobrevivido a la transición de liderazgo.
Otra suposición es que Warsh acepta en términos generales la visión del FOMC sobre la economía. «El mundo se ha ajustado en términos generales a nuestras expectativas», dijo Warsh en Bangkok sobre la economía desde septiembre.
Esto puede interpretarse como que las lecturas de inflación relativamente altas de los índices de precios al consumidor y al productor en los últimos días no contradicen la opinión expresada en el informe más reciente de la Reserva Federal. Resumen de Proyecciones Económicas publicado al concluir la reunión de septiembre. En ese momento, el funcionario medio de la Reserva Federal creía que habría una subida más de tipos en 2026, lo que dejaba margen para hacer una pausa en octubre y volver a subir en diciembre.
Pero Warsh hizo todo lo posible en la conferencia de prensa de septiembre para desmentir al PSI. «Esas no son mis previsiones», dijo a un periodista.
Warsh expuso en detalle su propia interpretación idiosincrásica de la economía en un discurso muy seguido en Jackson Hole, Wyoming, a finales de agosto. Describió que la economía está creciendo fuertemente, siendo la inflación una preocupación mayor que el mercado laboral. Las opiniones fuertemente duras de Warsh llevaron al FOMC a elevar unánimemente las tasas de interés en septiembre. Esa posición dura se basó en gran medida en lo que él considera condiciones crediticias laxas.
La Fed de Chicago Índice Nacional de Condiciones Financieras ha aumentado alrededor de 0,05 puntos desde Jackson Hole, pero sigue siendo negativo, lo que indica que las condiciones financieras se han endurecido pero siguen siendo laxas en general.
¿Cree Warsh que el mercado ha hecho su trabajo por él? ¿Es suficiente haber «eliminado una dosis de acomodación», como dijo el jueves? Podemos inferir estas respuestas, pero no las sabremos realmente hasta la conferencia de prensa del FOMC.
Luego están los datos de inflación. El índice de precios al consumidor aumentó un 3,7% en el año hasta septiembre, mientras que el índice de precios al productor ganó un 6,3%. Los nuevos datos implican que la próxima lectura de inflación preferida de la Reserva Federal, el gasto de consumo personal básico, será del 3,1% año tras año. El PCE general, que se verá afectado por los precios de la energía, sería mayor.
Warsh se ha esforzado en decir que las cifras a ese nivel son un problema. Después de que los economistas cuestionaran si Warsh podría tolerar una inflación superior al 2%, fue inequívoco en Jackson Hole: «No debería haber malentendidos», dijo Warsh. El objetivo del PCE del 2% de la Reserva Federal «es un objetivo firme y fijo».
Warsh está aprendiendo visiblemente en el trabajo. Es posible que esté empezando a comprender que el presidente de la Reserva Federal no puede operar solo y debe confiar en el personal y el resto del FOMC para que lo ayuden a hacer su trabajo. Asimismo, puede descubrir que los mercados no emiten una señal clara independientemente de la Reserva Federal.
Subir las tasas mientras los mercados esperan firmemente lo contrario es una receta para la volatilidad. Ese factor ha provocado intervenciones de funcionarios como Jefferson y Williams en el pasado. Una decisión sorpresa después de que se considerara que guiaban el mercado podría afectar su credibilidad y hacer que las decisiones de la Reserva Federal sean aún más difíciles de predecir.
Pero aún no está claro cómo resolverá Warsh estos asuntos. Warsh podría asistir a la reunión de octubre preparado para fortalecer a los miembros vacilantes del comité en función de la creciente demanda de gasto en IA y las cálidas lecturas de los datos de inflación. O podría sentarse y virar hacia el centro del comité una vez que evalúe sus opiniones.
Warsh todavía tiene potencial para sorprendernos y es arriesgado suponer lo contrario.