¿Qué le sucede a la economía cuando se disparan los rendimientos de los bonos del Tesoro?

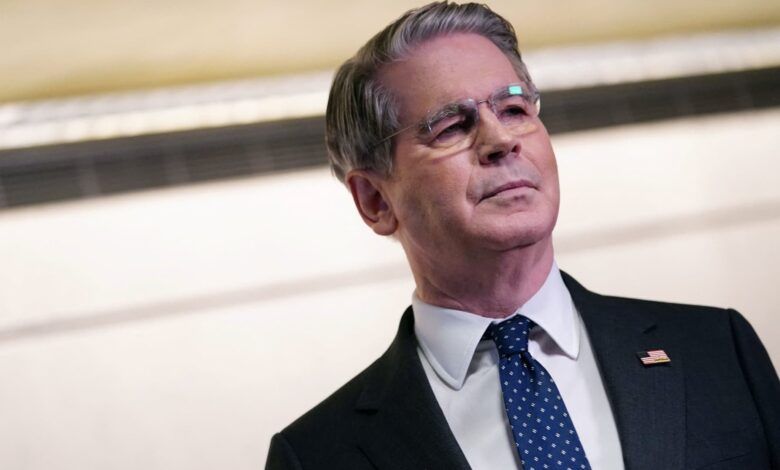
El secretario del Tesoro de Estados Unidos, Scott Bessent, observa mientras habla con los medios de comunicación en el Banco Mundial el día de una reunión con el viceprimer ministro chino, He Lifeng, en Washington, DC, Estados Unidos, el 23 de septiembre de 2026.
Natán Howard | Reuters
Los crecientes rendimientos de los bonos del Tesoro no sólo son malos para el gobierno y su deuda de 40 billones de dólares. También amenazan con aumentar los costos de endeudamiento, afectando a todos, desde los propietarios de viviendas hasta los usuarios de tarjetas de crédito, al tiempo que brindan un alivio limitado a los ahorradores y beneficios potenciales a los bancos.
Los costos de la deuda gubernamental aumentaron el miércoles, producto de múltiples factores, incluido un nuevo informe que muestra mayores presiones inflacionarias, crecientes expectativas de un aumento de las tasas de la Reserva Federal en octubre y una subasta de notas a 5 años que mostró que la demanda del Tesoro era débil. La competencia de las emisiones de deuda a gran escala también se considera un factor agravante.
Los rendimientos respondieron aumentando más de lo que lo habían hecho en casi un año y medio, desde abril de 2025, cuando el presidente Donald Trump anunció por primera vez los llamados aranceles recíprocos contra los socios comerciales de Estados Unidos. Los recientes esfuerzos de liquidez del mercado impulsados por el Secretario del Tesoro, Scott Bessent, no han tenido impacto hasta ahora, y las tasas han subido a pesar de los intensificados esfuerzos de recompra de deuda a más largo plazo.
El bono a 10 años, un punto de referencia para hipotecas y otros préstamos a más largo plazo, vio su rendimiento alcanzar el 5,125%, un nivel no visto desde antes de la crisis financiera mundial. De manera similar, el bono a 2 años, que normalmente responde a las expectativas de tasas de la Fed y señala las tasas para el valor de la vivienda, préstamos para automóviles y otras deudas, subió más de 13 puntos básicos, superando el 4,9%, ya que los operadores descontaron una fuerte posibilidad de que el banco central siguiera su aumento de la semana pasada con otro en octubre.
rendimientos del tesoro
Un punto básico equivale al 0,01% y los rendimientos mueven los precios en sentido opuesto.
Tales medidas generalmente presagian mayores tasas de endeudamiento que afectan a la economía estadounidense donde más duele: los consumidores, que impulsan casi el 70% de toda la actividad económica y tienen casi 19 billones de dólares en deuda total.
Si bien los ahorradores se beneficiarán con tasas cada vez más altas en sus cuentas de ahorro bancarias, es poco probable que compensen el dolor que sentirán en otros lugares, dijo Dan North, economista senior de Allianz Trade North America.
«El consumidor es la parte más importante de la economía», dijo North. «Están pasando de rendimientos diminutos sobre los ahorros a rendimientos diminutos sobre los ahorros cada vez más grandes. Así que no creo que eso realmente ayude mucho al consumidor todavía. Pero ciertamente aplasta a la vivienda, y [impacts] en todos esos préstamos personales de consumo, las tarjetas de crédito y demás».

De hecho, el tipo de interés de cuentas de ahorro simples es de alrededor del 0,37% y ha experimentado una modesta disminución desde que la Reserva Federal promulgó tres recortes de un cuarto de punto a fines de 2025, según datos de la FDIC.
Sin embargo, las tasas hipotecarias han seguido una trayectoria completamente diferente y es probable que sigan aumentando. un tipico hipoteca a 30 años está ahora en 7,26%, más de un cuarto de punto porcentual solo en las últimas dos semanas y casi un punto completo durante el año pasado, según Mortgage News Daily.
Las tasas de interés de las tarjetas de crédito se han mantenido bastante estables en los últimos años, pero es poco probable que sigan así si las tendencias actuales se mantienen.
como funciona
En conjunto, los factores hacen que sea más caro para los consumidores pedir prestado y menos probable que busquen préstamos y créditos que alimentan gran parte de la actividad en la economía estadounidense de 32 billones de dólares.
«Si se eleva la tasa de los fondos federales, las tasas en el corto plazo y efectivamente a lo largo de la curva suben», dijo North. «Si a alguien le resulta más difícil comprar un automóvil, entonces habrá menos demanda de automóviles y menos demanda de trabajadores automotrices, y la economía se desacelera. Esa es una especie de economía básica, pero así es como funciona».
Hay algunos aspectos positivos de las tasas más altas.
Aparte de cualquier beneficio que obtengan los ahorradores, los bancos pueden beneficiarse. El modelo de la industria se basa en una variedad de factores que pueden beneficiarse en tiempos de tasas más altas, desde lo que pueden cobrar a los prestatarios hasta el margen que ganan, desde lo que cobran hasta lo que pagan a los depositantes, así como la oportunidad de obtener un mejor rendimiento de su efectivo.
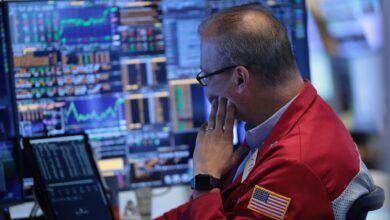
Sin embargo, incluso las acciones bancarias cayeron en su mayoría el miércoles, ya que los rendimientos dramáticamente más altos podrían desacelerar la demanda de préstamos y la actividad económica en general, que por lo demás ha sido sólida. La Reserva Federal de Atlanta está siguiendo Crecimiento del PIB del 5,1% para el tercer trimestre, otro elemento que podría estar influyendo en los mayores rendimientos.

Índice bancario KBW, año hasta la fecha
Sin embargo, los rendimientos persistentemente más altos plantean peligros para ese panorama de crecimiento.
«Las empresas pequeñas y medianas van a sufrir lo peor porque tienen menos capacidad para endeudarse», dijo North. «Una menor disponibilidad de crédito lo hace más difícil».