El doble desafío de un déficit de 2 billones de dólares y un bono del Tesoro del 5%: análisis

Los rendimientos de los bonos a largo plazo superiores al 5% y un déficit de 2 billones de dólares están dando a los estadounidenses una idea de cómo sería una crisis de deuda estadounidense. Una verdadera emergencia dolería mucho más y no está prevista. Pero con las elecciones intermedias a punto de bloquear a un gobierno dividido durante dos años, no está claro qué sacará al país de su preocupante trayectoria actual.
Las tasas de interés más altas, exacerbadas por la avalancha de emisiones de deuda federal, están comenzando a afectar algunas partes de la economía y amenazan con empeorar el problema de la deuda del gobierno. Y como es muy poco probable que los dos partidos se unan para encontrar soluciones fiscales después de las elecciones intermedias del 3 de noviembre, cualquier solución tardará años en llegar.
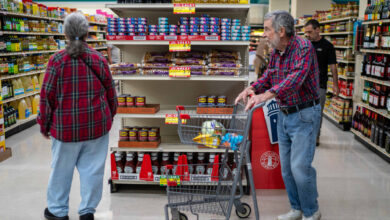
El mercado inmobiliario está mostrando signos de desaceleración, ya que el promedio de las hipotecas a tasa fija a 30 años ronda el 7,5%. Las ventas de viviendas pendientes cayeron un 4% en septiembre, aleta roja dijo el lunes, la mayor caída mensual en tres años.
Las tasas hipotecarias siguen la Rendimiento del Tesoro a 10 años. El bono a 10 años ha subido 123 puntos básicos, o centésimas de punto porcentual, desde finales de febrero hasta el cierre del miércoles, cuando el bono a 10 años cotizaba al 5,19%.
Varios factores están impulsando el bono a 10 años, incluida la guerra en Irán, que comenzó el 28 de febrero y precipitó el aumento de los rendimientos a largo plazo. Los precios del petróleo y el diésel han subido bruscamente, y eso hace que los operadores de bonos pidan más rendimiento para tener en cuenta la posibilidad de que los bancos centrales como la Reserva Federal aumenten las tasas de interés.
Además, los inversores quieren una mayor compensación por mantener bonos a más largo plazo, en parte porque creen que el gobierno estadounidense seguirá inundando el mercado con ellos. Los mercados de deuda corporativa y gubernamental están conectados, y la competencia por el capital entre ellos se está intensificando a medida que las empresas emiten cientos de miles de millones en nueva deuda para construir la infraestructura para la inteligencia artificial. Los inversores globales que quieren comprar deuda a largo plazo y de bajo riesgo tienen alternativas atractivas al mercado del Tesoro.
Si el gobierno estadounidense pudiera comprometerse de manera creíble a reducir el déficit, los rendimientos de los bonos a largo plazo probablemente disminuirían. Sin duda, la magnitud exacta de tal medida no está clara y dependería de cuánto se redujo el déficit, mientras que otros factores como una economía en desaceleración o precios más bajos del petróleo también reducirían los rendimientos.
Pero la posibilidad de un círculo virtuoso de déficits más bajos y rendimientos más bajos es la razón por la que el secretario del Tesoro, Scott Bessent, ha argumentado que Estados Unidos debería apuntar a un déficit inferior al 4% de su producto interno bruto para el final del mandato del presidente Donald Trump.
Es casi imposible que Estados Unidos alcance ese objetivo. El Departamento del Tesoro dará en los próximos días los resultados oficiales del año fiscal 2026, que finalizó en septiembre. Pero el resultado ya es claro: el déficit se acercará a los 2 billones de dólares, si no más.
Es probable que esto coloque el déficit en el rango del 6,0-6,2% del producto interno bruto para el año, según la Oficina de Presupuesto del Congreso estimación de un déficit de 1,993 billones de dólares y una proyección del PIB del tercer trimestre.
Las tasas más altas hacen que la reducción de la deuda sea más difícil. Si las tasas de interés se mantienen medio punto por encima de las expectativas de la CBO, el déficit acumulado en 10 años será 1,9 billones de dólares mayor. la agencia estima. Si las tasas se sobrepasan en 1,5 puntos, eso suma 6 billones de dólares en déficit.
CBO espera que el bono del Tesoro a 10 años promedie un 4,3% durante ese período, en comparación con el 5,3% actual. Los escenarios alarmantes requerirían que las tasas en toda la economía se mantuvieran elevadas durante años.
«Mi opinión es que tenemos esta montaña de deuda y tenemos que salir de ella creciendo», dijo Bessent en Dallas el mes pasado. Él y otros han señalado la inteligencia artificial como una fuente crucial de crecimiento futuro.
La IA podría ayudar, pero no puede solucionar el problema por completo. Se necesitaría una década de crecimiento del 7,2% para equilibrar el presupuesto sólo con crecimiento, según el Comité para un Presupuesto Federal Responsableun grupo de investigación que aboga por presupuestos equilibrados.
Recientemente se revisó al alza el crecimiento del PIB para el segundo trimestre del 1,5% al 2,2% a tasa anualizada. La aceleración que rápidamente nos llevaría a un crecimiento del 7,2% implicaría una transformación casi inimaginable de la economía.
Trump pronto entrará en los dos últimos años de su presidencia, un momento en el que los presidentes suelen asumir grandes proyectos que definen su legado. Pero muestra pocas señales de querer que la reducción del déficit forme parte de eso. Prometió cheques de 5.000 dólares a cada ciudadano estadounidense adulto si los republicanos arrasaban en las elecciones.
En la práctica, se pronostica ampliamente que los republicanos perderán al menos la Cámara y posiblemente también el Senado. Estos momentos de gobierno dividido a veces pueden producir compromisos sorprendentes, pero los puntos de partida están muy alejados. El representante Hakeem Jeffries, probable próximo presidente de la Cámara de Representantes de los demócratas, quiere revertir el billón de dólares en recortes de atención médica que el Congreso promulgó el año pasado como parte del paquete legislativo característico de Trump.
Y eso dejando de lado la profunda animosidad entre las partes.
La deuda total de Estados Unidos alcanzó los 40 billones de dólares este año y, sin embargo, nadie sabe realmente qué nivel es insostenible. Es probable que en el futuro quede mucho más lejos una crisis de deuda total. Se sentiría como lo que los estadounidenses están experimentando ahora con esteroides: los rendimientos de la deuda se dispararían mientras los inversores globales vendieran activos en dólares, y habría poco que el Tesoro o la Reserva Federal pudieran hacer al respecto.
Por ahora, aunque también se prevén mayores rendimientos atraer inversores a los bonos del gobierno estadounidense, un recordatorio de que un endeudamiento costoso no es lo mismo que una crisis. Pero la conclusión es que la economía por sí sola no puede resolver el problema. Si los estadounidenses quieren prevenir una crisis de deuda total, también tienen que encontrar alguna manera de arreglar la política.